Viele Betriebe wissen es nicht: Für die Gesundheit ihrer Mitarbeiter dürfen sie jedes Jahr bis zu 600 € pro Kopf ausgeben – ohne Lohnsteuer und ohne Sozialabgaben. Hier erkläre ich, wie das funktioniert und worauf Sie achten sollten.
Was § 3 Nr. 34 EStG erlaubt
Das Einkommensteuergesetz stellt Leistungen zur Gesundheitsförderung steuerfrei, wenn sie bestimmte Qualitätsanforderungen erfüllen. Die Grenze liegt bei 600 € pro Mitarbeiter und Kalenderjahr. Es ist ein Freibetrag: Geben Sie mehr aus, ist nur der Teil über 600 € steuer- und beitragspflichtig.
Die drei Bedingungen
- Zusätzlich zum Lohn: Die Leistung muss zusätzlich zum ohnehin geschuldeten Arbeitslohn kommen. Eine Gehaltsumwandlung zählt nicht.
- Qualität nach Krankenkassen-Standard: Die Maßnahme muss den Anforderungen der §§ 20 und 20b SGB V entsprechen.
- Passendes Handlungsfeld: Bewegung, Ernährung, Stressbewältigung oder Suchtvorbeugung.
Zwei Wege: Maßnahme im Betrieb oder zertifizierter Kurs
Maßnahmen im Betrieb – etwa ein Rückenfit-Workshop, eine Aktive Pause oder ein Gesundheitstag – müssen den Kriterien des „Leitfadens Prävention“ der Krankenkassen entsprechen. Eine eigene Zertifizierung brauchen sie nicht.
Einzelne Präventionskurse, zum Beispiel eine Rückenschule, die Mitarbeiter außerhalb des Betriebs besuchen, müssen dagegen von einer Krankenkasse bzw. der Zentralen Prüfstelle Prävention zertifiziert sein.
Beispielrechnung
Ein Handwerksbetrieb mit 20 Mitarbeitern kann bis zu 12.000 € im Jahr steuer- und abgabenfrei für Gesundheitsförderung einsetzen. Schon ein Gesundheitstag und eine achtwöchige Aktive Pause liegen meist deutlich darunter.
Was nicht zählt
- Mitgliedsbeiträge für Fitnessstudios oder Sportvereine – zertifizierte Kurse dort können aber zählen.
- Leistungen, die statt Gehalt gezahlt werden.
Und was ist mit der 44-€-Grenze?
Früher war oft von 44 € im Monat die Rede. Das ist eine andere Regel: die Freigrenze für Sachbezüge wie Gutscheine. Sie liegt seit 2022 bei 50 € im Monat und hat mit der Gesundheitsförderung nach § 3 Nr. 34 EStG nichts zu tun. Beide Regeln können Sie nebeneinander nutzen.
So starten Sie
- Bedarf klärenWo zwickt es bei Ihren Leuten? Sitzen, Heben, Stress?
- Maßnahme wählenEin Gesundheitstag ist ein guter Einstieg, eine Aktive Pause bringt Bewegung dauerhaft in den Alltag.
- AbstimmenKurz mit dem Steuerbüro klären, wie die Leistung verbucht wird.
- DokumentierenRechnung und Teilnehmerliste aufheben – damit ist bei einer Prüfung alles belegt.
Dieser Beitrag ersetzt keine Steuerberatung. Bitte stimmen Sie die Umsetzung mit Ihrem Steuerbüro ab. Stand: 2026.
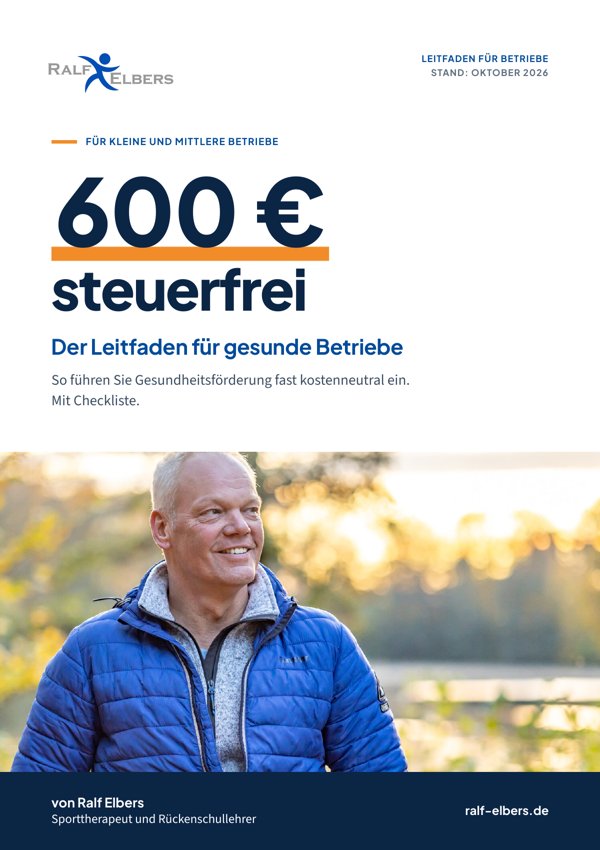
Alle Details, die Förderung durch die Krankenkasse und eine Checkliste finden Sie in meinem kostenlosen Leitfaden „600 € steuerfrei“.